Émeutes : l'assurance habitation couvre-t-elle les logements saccagés ?
Lors de violences urbaines, des immeubles d’habitation peuvent subir d’importantes dégradations. Portes fracturées, fenêtres brisées, mobilier endommagé : les occupants peuvent-ils être indemnisés par leur assurance habitation ? Actuellement, la réponse dépend des garanties prévues au contrat. Une réforme adoptée dans la loi de finances pour 2026 prévoit toutefois une couverture obligatoire des dommages liés aux émeutes. Ce nouveau dispositif n’est pas encore applicable.
Les dommages liés aux émeutes sont-ils couverts par l’assurance habitation ?
Selon les règles actuellement applicables, l’article L121-8 du Code des assurances prévoit que les dommages causés par des émeutes ou des mouvements populaires ne sont pas couverts par défaut, sauf si le contrat d’assurance prévoit expressément leur prise en charge.
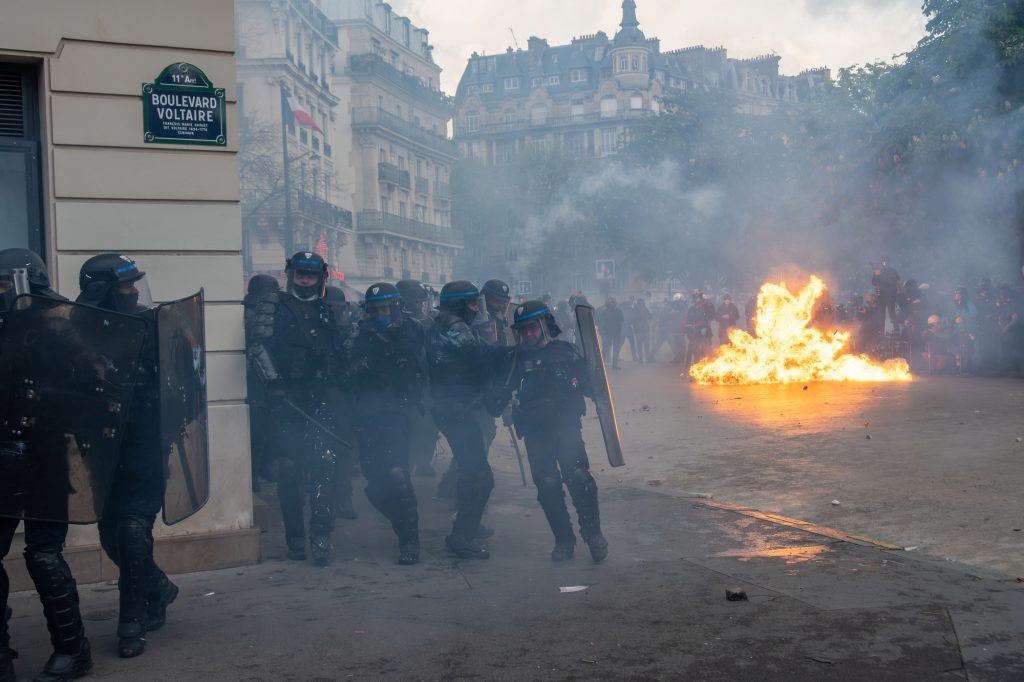
En pratique, certains contrats multirisques habitation peuvent déjà couvrir ces dommages, notamment au titre des garanties suivantes :
- La garantie incendie, lorsque le contrat couvre les incendies liés aux émeutes ;
- La garantie vol et vandalisme, selon les circonstances et les exclusions ;
- La garantie bris de glace, pour les vitres et fenêtres endommagées ;
- Une clause spécifique « émeutes et mouvements populaires ».
La présence de ces garanties ne signifie pas automatiquement que tous les dommages seront indemnisés. Il faut vérifier les conditions générales et particulières du contrat.
La loi de finances pour 2026 a toutefois modifié cet article afin de préparer un nouveau régime d’indemnisation. Cette modification n’est pas encore applicable : les garanties actuellement prévues au contrat restent donc déterminantes pour obtenir une indemnisation.
Faut-il souscrire une option spéciale contre les émeutes ?
Il n’existe généralement pas d’option « anti-émeute » autonome dans les contrats d’assurance habitation. La couverture est plutôt intégrée à certaines formules ou garanties dommages aux biens. Il convient donc de vérifier les protections déjà souscrites avant de rechercher une garantie supplémentaire.
Cette situation diffère de celle des logements occupés illégalement, pour lesquels certains assureurs commercialisent des protections spécifiques.
Pour en savoir plus, consultez notre article : Squat : l’assurance habitation peut-elle couvrir les frais d’expulsion ?
Immeuble saccagé : qui paie les réparations ?
Lorsqu’un immeuble est dégradé pendant des violences urbaines, la prise en charge dépend de la nature des dommages.
Les parties privatives, comme les fenêtres d’un appartement, les équipements intérieurs ou le mobilier, relèvent des garanties du contrat concerné, selon les responsabilités et les biens assurés.
Les parties communes, comme le hall d’entrée, la porte principale ou les escaliers, relèvent généralement de l’assurance de la copropriété.
Le syndic doit alors se rapprocher de l’assureur de l’immeuble. Les occupants doivent, de leur côté, déclarer les éventuels dommages subis dans leur logement.
Une nouvelle garantie obligatoire prévue par la loi de finances pour 2026
L’article 171 de la loi de finances pour 2026 a prévu une modification de l’article L121-8 du Code des assurances et la création d’un nouveau dispositif d’indemnisation des dommages liés aux émeutes.
Inspiré du fonctionnement du régime des catastrophes naturelles, ce dispositif prévoit l’extension obligatoire de la couverture aux dommages résultant d’émeutes pour les contrats concernés garantissant l’incendie ou d’autres dommages aux biens.
Un fonds de mutualisation doit également contribuer au financement du dispositif.
Attention : ce nouveau régime n’est pas encore entré en vigueur en octobre 2026. Son application dépend notamment d’une décision de la Commission européenne et d’un décret fixant sa date d’entrée en vigueur.
En attendant, les assurés doivent se référer aux garanties et aux exclusions de leur contrat d’assurance habitation pour savoir si les dommages liés aux émeutes peuvent être indemnisés.
Le financement du futur régime pourrait également avoir des conséquences sur le coût de certaines assurances, mais il serait prématuré d’annoncer une hausse uniforme des cotisations.
Comment demander une indemnisation après des émeutes ?
En cas de dégradations, plusieurs démarches peuvent faciliter le traitement du dossier :
- Sécuriser le logement et conserver les justificatifs des réparations urgentes ;
- Photographier les dégâts et rassembler les factures des biens endommagés ;
- Déposer plainte lorsque les circonstances le justifient ;
- Déclarer rapidement le sinistre à son assureur, dans le délai prévu au contrat ;
- Contacter le syndic si les parties communes sont concernées.
L’assureur pourra ensuite examiner les garanties applicables et, si nécessaire, organiser une expertise.
Le conseil Malynx : comparer les garanties, pas seulement les prix
Deux assurances habitation proposées à des tarifs proches peuvent offrir des niveaux de protection différents.
Avant de souscrire, il est essentiel de vérifier les garanties incluses, les exclusions relatives aux émeutes, les plafonds d’indemnisation et les franchises.
Avec LeLynx.fr, les particuliers peuvent comparer les assurances habitation pour rechercher une couverture adaptée à leur logement et à leurs besoins.
En matière de violences urbaines, la question n’est donc pas seulement de trouver une option spécifique, mais surtout de comprendre précisément ce que couvre son contrat.