Accident de voiture à l’étranger : peut-on être indemnisé par un assureur en France ?
Un accident de voiture à l’étranger peut rapidement devenir compliqué lorsqu’il faut obtenir une indemnisation une fois revenu en France. Pays du sinistre, immatriculation du véhicule adverse, assureur du responsable : les démarches ne sont pas nécessairement les mêmes qu’après un accident survenu en France. Des mécanismes existent toutefois pour faciliter l’indemnisation des victimes françaises, notamment au sein de l’Espace économique européen.
Quel assureur contacter après un accident à l’étranger ?
Lorsqu’un automobiliste français est victime d’un accident à l’étranger, la première démarche consiste à déclarer rapidement le sinistre à son propre assureur. La prise en charge dépend ensuite des circonstances de l’accident, des responsabilités établies et des garanties prévues au contrat. L’identité et l’assurance du conducteur adverse jouent également un rôle essentiel.
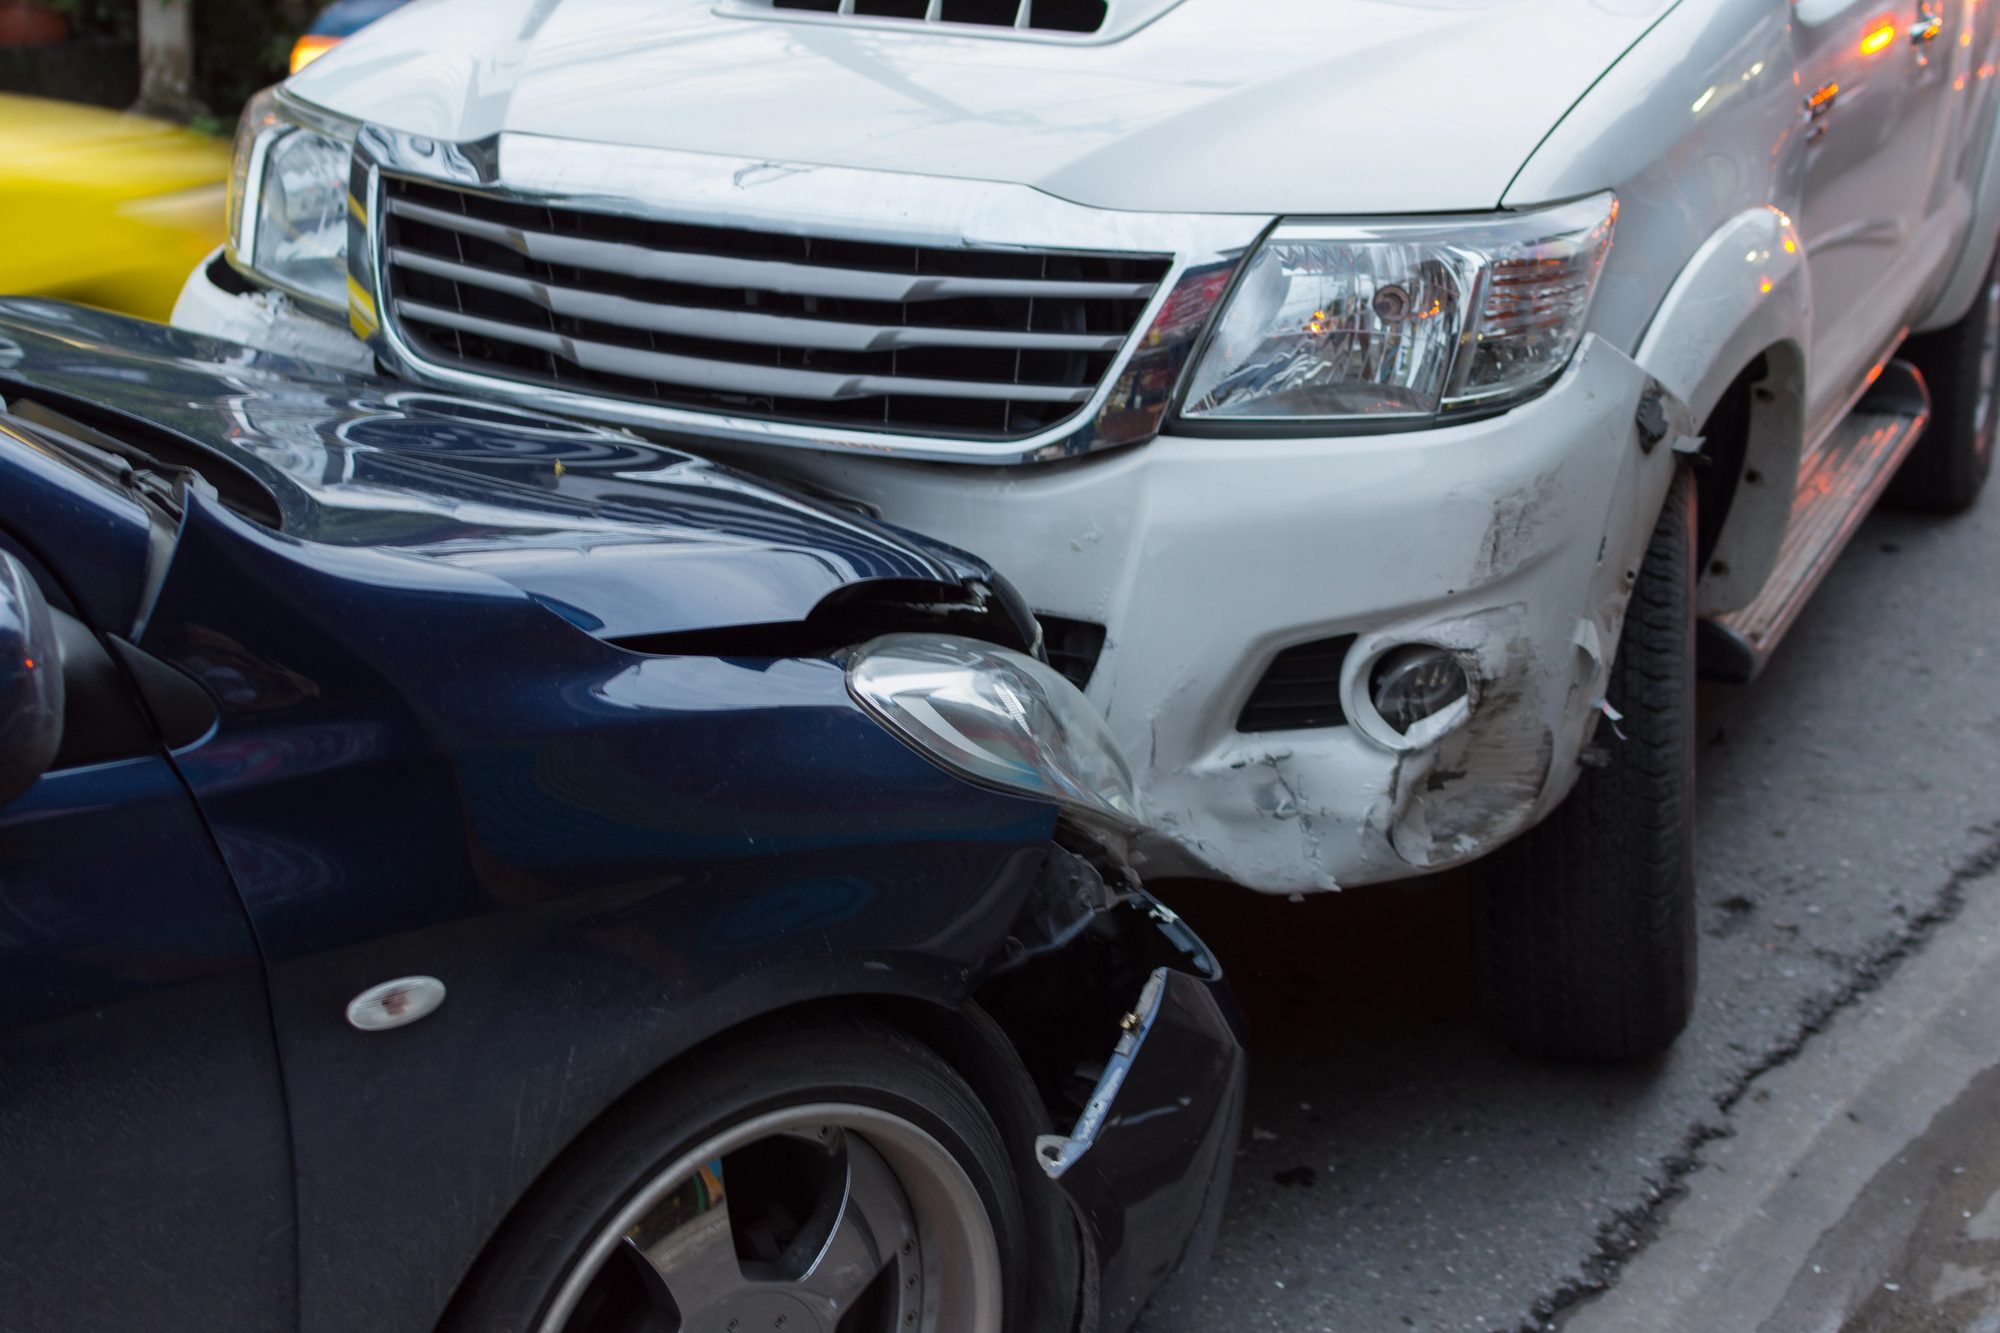
Au sein de l’Espace économique européen (EEE), un dispositif facilite les démarches transfrontalières. Les compagnies d’assurance en responsabilité civile automobile disposent de représentants chargés du règlement des sinistres dans les différents États concernés.
Une victime résidant en France peut ainsi, dans certaines situations, effectuer ses démarches depuis son pays de résidence. Elle n’a donc pas à gérer l’intégralité du dossier directement avec un interlocuteur étranger.
Le représentant français n’est pas nécessairement l’assureur
Attention toutefois à une distinction importante. Le représentant en France d’un assureur étranger peut être chargé de traiter et régler un dossier d’indemnisation. Il ne devient pas pour autant l’assureur responsable du paiement. La Cour de cassation a déjà rappelé cette différence dans une affaire concernant une victime française d’un accident survenu en Espagne.
Dans cette affaire, la victime avait engagé une action contre la société représentant en France l’assureur espagnol. La Cour a rappelé qu’aucun texte ne faisait automatiquement de ce représentant le débiteur de l’indemnisation due par l’assureur étranger. Cette distinction peut avoir des conséquences importantes lorsque le dossier donne lieu à une procédure judiciaire.
Que se passe-t-il si le responsable n’est pas assuré ?
La situation devient également particulière lorsque le responsable de l’accident n’est pas assuré ou lorsqu’il reste inconnu. C’est le cas par exemple après un délit de fuite. Le Fonds de garantie des assurances obligatoires de dommages (FGAO) peut alors intervenir sous certaines conditions lorsqu’un accident de la circulation est survenu à l’étranger.
Pour les accidents dans l’Espace économique européen, différents mécanismes permettent notamment de retrouver l’assureur d’un véhicule à partir de son immatriculation. En France, cette mission d’information est assurée par l’Agira. Le FGAO précise toutefois que les conditions d’indemnisation dépendent de la situation et de la nature des préjudices subis.
Quels réflexes avoir après l’accident ?
Comme en France, il est essentiel de réunir le maximum de preuves directement sur les lieux. Le constat européen d’accident peut être utilisé lors d’un sinistre à l’étranger. Le document étant standardisé, chaque conducteur peut remplir sa partie dans sa propre langue.
Il est également conseillé de relever les coordonnées du conducteur adverse, son numéro d’immatriculation et les références de son assurance. Des photographies des véhicules et des lieux ainsi que les coordonnées d’éventuels témoins peuvent faciliter le traitement du dossier.
En présence de blessés ou lorsque les circonstances l’exigent, l’intervention des autorités locales permet également d’obtenir un procès-verbal qui pourra être utile pour la suite de l’indemnisation.
Vérifier son assurance avant de conduire à l’étranger
Avant un départ hors de France, mieux vaut enfin vérifier les pays dans lesquels son contrat d’assurance auto est valable et les garanties réellement applicables.
Responsabilité civile, dommages au véhicule, assistance, remorquage ou rapatriement : le niveau de protection peut faire une différence importante après un accident loin de son domicile. Il peut donc être utile de comparer les assurances auto avec LeLynx.fr. Le but est de confronter les garanties et les tarifs proposés par plusieurs assureurs.
Un accident à l’étranger n’empêche pas nécessairement une victime française d’obtenir une indemnisation. Mais selon le pays et les véhicules impliqués, les interlocuteurs et les règles applicables peuvent changer. D’où l’importance de conserver tous les justificatifs et de contacter rapidement son assureur après le sinistre.